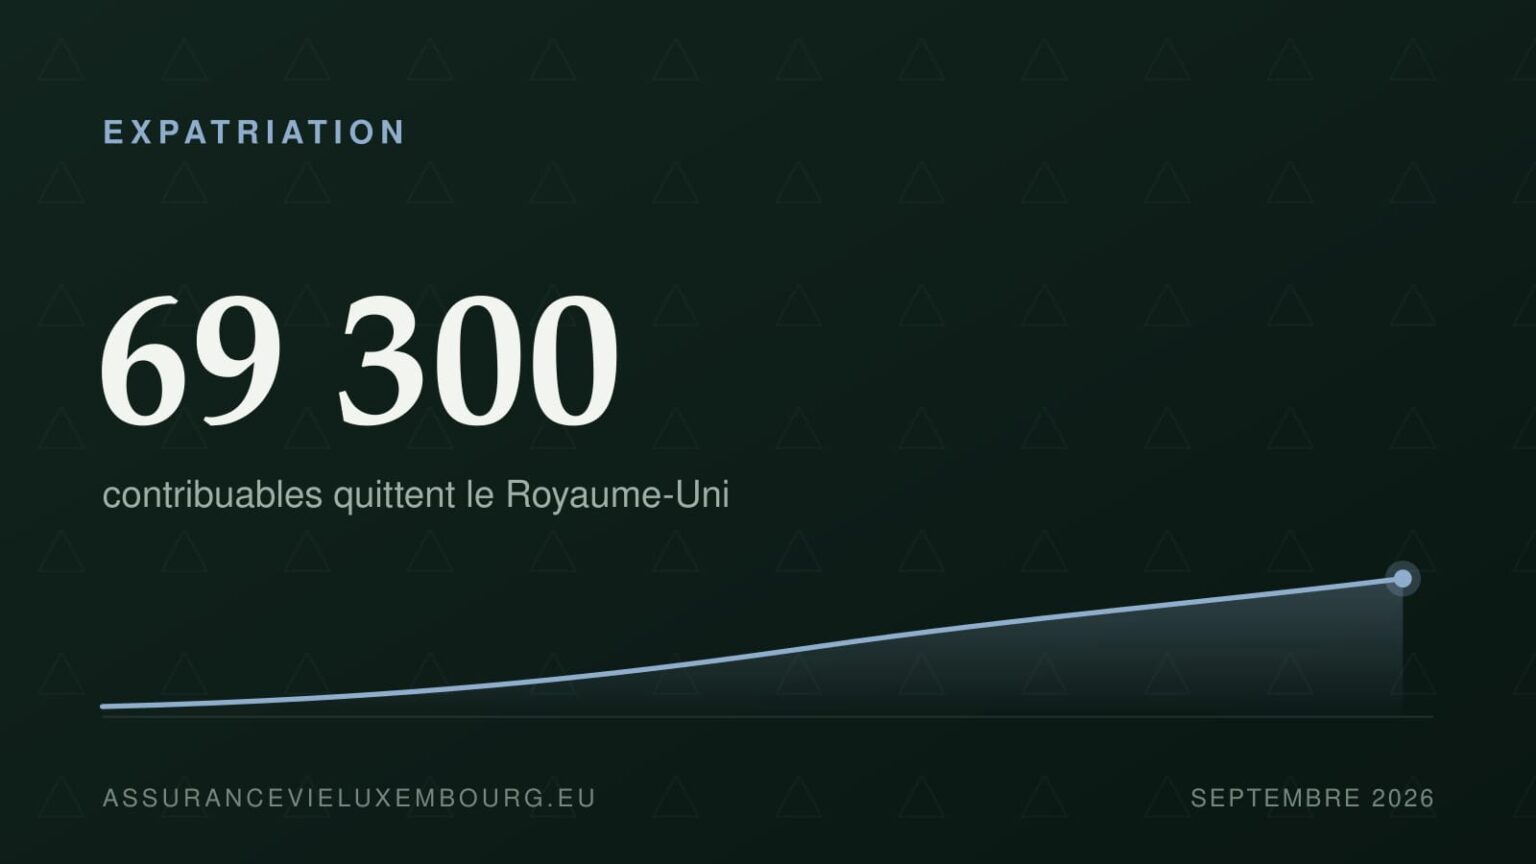
Selon les données du cabinet UHY Hacker Young, 69 300 contribuables ont notifié au fisc britannique leur départ en 2025-26, un record en hausse d’environ 32 %. Pour l’expatrié détenteur d’un contrat luxembourgeois, ce mouvement rappelle un atout structurel : sa neutralité fiscale, qui lui permet de s’adapter au régime du nouveau pays de résidence.
L’essentiel
- 69 300 formulaires P85 de départ déposés auprès du fisc britannique en 2025-26, contre environ 52 000 en 2024-25, soit une hausse d’environ 32 % communiquée par UHY Hacker Young (le taux étant calculé sur un chiffre arrondi à 69 000).
- En cause : hausses de l’impôt sur les plus-values, alourdissement des droits de succession et fin du régime non-dom en avril 2025 (période favorable ramenée à 4 ans).
- Le contrat luxembourgeois ne subit aucune imposition au Grand-Duché : il applique le régime fiscal du pays de résidence successif du souscripteur, là où un contrat français reste rattaché à la fiscalité française.
Un record de départs déclarés au fisc britannique
69 300 contribuables ont déposé un formulaire P85, celui qui sert à signaler au fisc britannique un départ du pays, sur l’exercice 2025-26, contre environ 52 000 en 2024-25, soit une hausse d’environ 32 % (le cabinet calcule ce taux sur un chiffre arrondi à 69 000), selon une analyse du cabinet comptable UHY Hacker Young relayée par la presse spécialisée en gestion de patrimoine. Le cabinet précise que ce chiffre sous-estime probablement les départs réels, tous les partants ne remplissant pas ce formulaire.
Le mouvement suit une série de tours de vis fiscaux : hausse de l’impôt sur les plus-values, élargissement des droits de succession (avec l’entrée des fonds de pension non utilisés dans leur assiette à partir du 6 avril 2027), gel des seuils d’imposition et surcoûts divers. La fin du régime des non-domiciliés, remplacé en avril 2025, a joué un rôle marquant : selon la note technique du gouvernement britannique, la période de traitement favorable pour les nouveaux arrivants est désormais limitée à quatre ans pour l’impôt sur le revenu et les plus-values (régime FIG), tandis que l’assujettissement aux droits de succession repose sur un test de résidence de dix ans.
Neutralité fiscale : le contrat s’adapte au pays de résidence
Ce que ces chiffres mettent en lumière, c’est l’enjeu de la mobilité fiscale. Un contrat d’assurance vie français se conserve en général lorsqu’on s’expatrie : le souscripteur n’est pas contraint de le racheter. Mais il reste rattaché au traitement fiscal français, qui continue de s’appliquer indépendamment du pays où vit désormais l’assuré. Le contrat d’assurance vie luxembourgeois fonctionne différemment. Fiscalement neutre au Luxembourg (le Grand-Duché ne prélève aucun impôt sur le contrat lui-même), il applique en principe la fiscalité du pays de résidence du souscripteur et peut suivre celui-ci lorsqu’il s’installe ailleurs, en s’insérant dans le régime fiscal de sa nouvelle juridiction.
Cette portabilité en cas d’expatriation n’efface évidemment pas les impôts locaux : chaque État de résidence applique ses propres règles, et certains prévoient des dispositifs de sortie ou des retenues qu’il faut anticiper. Sa vraie valeur tient à la neutralité fiscale luxembourgeoise, qui laisse le contrat épouser le régime du pays d’arrivée, là où un contrat national conserve l’empreinte fiscale de son pays d’origine.
Ce que ça change pour vous
Pour un détenteur patrimonial déjà mobile, ou un expatrié français envisageant un nouveau pays de résidence, la leçon est concrète : la question fiscale se règle avant le déménagement, pas après. Le contrat luxembourgeois, dont l’accès vise une clientèle patrimoniale (ticket d’entrée souvent de l’ordre de 250 000 euros), n’est pas un produit de masse : c’est un outil pensé pour des patrimoines appelés à franchir des frontières. Un contrat déjà souscrit, ou souscrit en prévision d’une mobilité, applique la fiscalité de chaque pays de résidence successif sans rester prisonnier d’un traitement national figé. La fiscalité applicable dépend toutefois du pays d’arrivée, et le traitement d’un contrat existant à l’entrée dans une nouvelle juridiction mérite une vérification cas par cas. Un déménagement transfrontalier programmé peut justifier d’en parler à un conseiller avant de franchir la frontière.
Source : WealthBriefing (analyse UHY Hacker Young, données HMRC) · Rubrique Actualités · mercredi 30 septembre 2026